Théorie des martingales
Des notes sur l’espérance conditionnelle, les martingales et les temps d’arrêt, qui abordent les notions de base, la convergence et les inégalités en théorie des processus stochastiques.
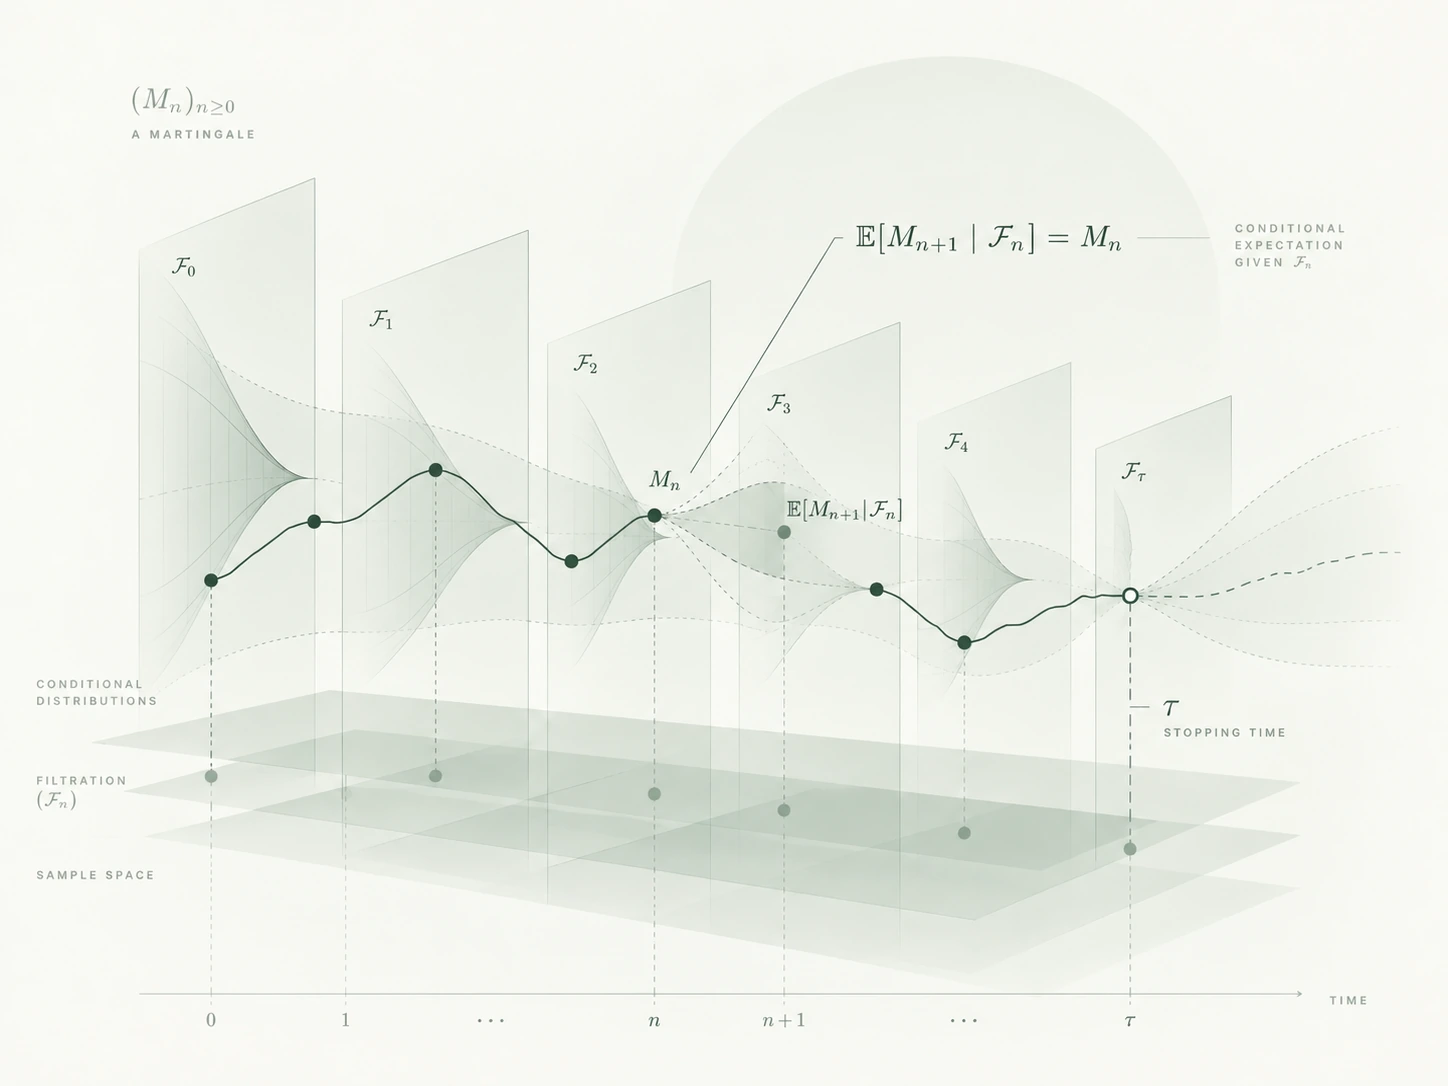
Des notes seront ajoutées ici au fil du temps.
Articles et notes
Aucun article correspondant